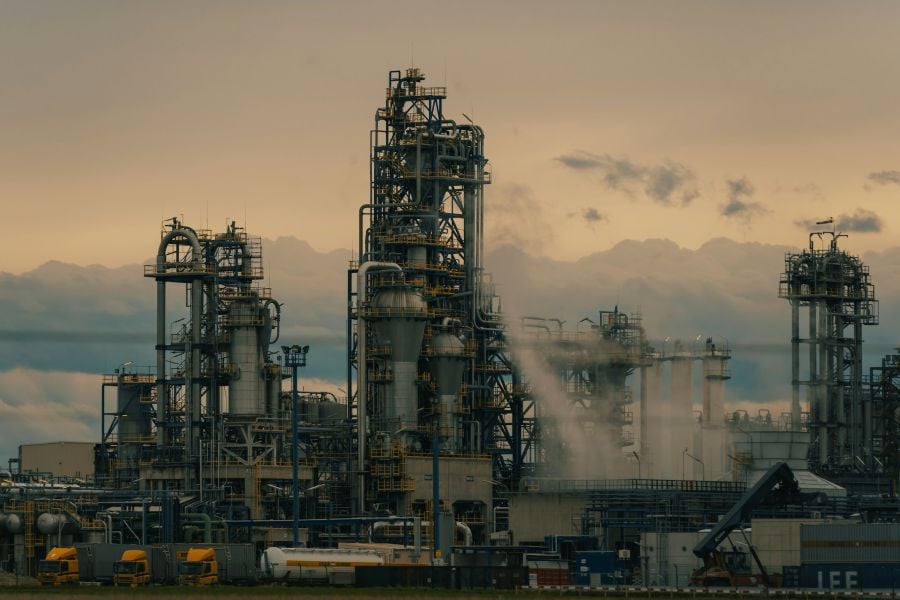
Vláda koncem září schválila návrh ministerstva financí, podle kterého mají rafinerie odvést státu část mimořádných zisků, které jim v posledních měsících přinesla situace na trhu s ropou. Zatím nejde o platný zákon, je tedy ještě nutné jeho schválení a finální znění se ještě může změnit.
Stát s daní přichází z důvodu geopolitické krize a souvisejícího kolísání cen ropy na světovém trhu. Cena samotné ropy sice postupně klesala, avšak ceny nafty a benzinu zůstávaly vysoké. Rafinerie tak nakupovaly levněji a prodávaly dráž a jejich marže vyskočily na rekordní úrovně. Ministerstvo financí argumentuje tím, že tyto zisky nevznikly díky lepšímu hospodaření, ale v důsledku mimořádné situace, zatímco domácnosti, firmy i stát nesou náklady drahých pohonných hmot. Zdaněn tak má být právě nadměrný, mimořádný zisk a nikoli běžný výsledek podnikání. Jde o obdobný princip, který ministerstvo financí uplatnilo již v minulosti u daně z neočekávaných zisků.
Daň se nedotkne každého poplatníka, který s ropou operuje. Platit ji bude jen takový subjekt, který ropu skutečně zpracovává a vyrábí z ní paliva, a to pouze pokud splňuje další kritéria. Konkrétně jde o celkové příjmy alespoň 2 miliardy korun ročně a zároveň alespoň 50 milionů korun ročně z rafinérské činnosti. Čerpacích stanic ani distributorů paliv se daň netýká.
Zdaněna nebude celá marže, ale jen ta část, o kterou vzrostla oproti roku 2025. Z tohoto nárůstu si stát vezme polovinu, sazba tedy činí 50 %. Daň se má platit za roky 2026 a 2027 a firma si ji bude moci odečíst jako náklad při výpočtu daně z příjmů.
Za letošní rok by měla dle odhadu ministerstva do státního rozpočtu přinést zhruba 5,5 miliardy korun.
V rámci schvalovacího procesu lze diskusi očekávat hlavně kolem toho, že se daň má vztahovat i na rok 2026, tedy na období, které už z velké části proběhlo. Ministerstvo financí sice argumentuje tím, že mimořádné zisky vznikají právě v roce 2026 a firmy by se jinak mohly na novou daň dopředu připravit, zpětné zdanění však u dotčených subjektů ani odborné veřejnosti pravděpodobně nevyvolá příznivý ohlas.